

过去一年中,新西兰苹果行业多起大额破产案震动业界。

据 B2B News 报道,新西兰苹果产业经历了冰火两重天的魔幻一年。一方面,出口收入暴涨,优质品种热销,行业巨头正迎来有史以来效益最好的盛景;另一方面,多家知名果园企业却身背巨额债务轰然倒闭。行业协会将其归结为孤立事件,但更合理的解读是:苹果产业正在整合,而好年景正在加速这一进程。
据新西兰苹果与梨行业协会(NZ Apples and Pears,简称 NZAPI)首席执行官 Danielle Adsett 向媒体透露,刚刚过去的这个产季被果农们形容为“现象级”的一年——果品质量优异,收益“超越过去几年”。
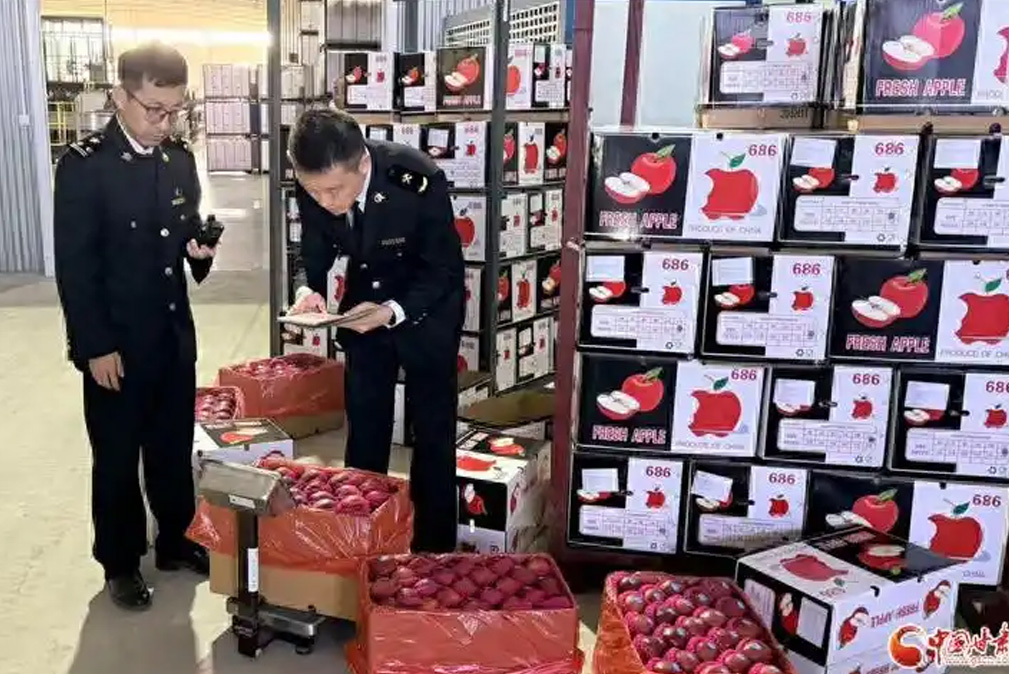
NZAPI 的2026年年度报告显示:2025年总出口额跃升至12.6亿新西兰元(约合人民币46.2亿元),较前一年的9.93亿新西兰元(约36.4亿元)激增27%,出口量从1910万箱攀升至2140万箱;截至2026年6月底的年度收益预计突破13亿新西兰元(约47.7亿元)。
然而,亮眼的宏观数据无法掩盖微观主体的阵痛。过去一年中,多起大额破产案震动业界。
据新西兰《先驱报》(The Herald)报道,乐淇(Rockit)苹果的种植商 Rākete Orchards 于2025年进入自愿管理程序,欠债约1200万新西兰元(约4401万元);Mana Orchards 紧随其后,欠新西兰银行(BNZ)约660万新西兰元(约2420.6万元);South Pacific Growers 于6月进入接管程序,负债2600万新西兰元(约9535.8万元),而 Kiwi Crunch Hawke’s Bay 和 Crasborn Fresh Harvest 均于7月倒闭。《邮报》(The Post)将 Kiwi Crunch 描述为该国第二大苹果种植商和出口商,因欠缴1900万新西兰元(约6968.4万元)税款而进入清算。
对于这些倒闭潮,NZAPI 坚称这并非“体系的整体损失”,因为倒闭的果园土地并未流失,而是通过出售、租赁或更新品种,迅速流向了实力更强的经营者手中。
果园向头部集中
根据 NZAPI 的数据,当前注册种植商数量从943家降至937家,而出口吨位从34.4707万吨增至38.6106万吨,发货量超过一个集装箱的出口商数量变化微乎其微,从58家增至60家。全国品种组合中超过一半现在是授权知识产权品种。这种“果农微降、产量飙升”的趋势明确无误地指向了一个方向:土地与产能正在向少数高效、具有规模优势的企业集中。
The Yummy Fruit Company 总经理兼所有者 Paul Paynter 对此更加直言不讳。他警告称,另一轮产业整合极有可能发生,那些在行业繁荣期涌入的投资者往往“盲目把短期繁荣视作一条永无止境的直线增长”。尽管其公司正迎来史上最佳业绩,但他将其归因于高端品种红利、美国苹果对华关税以及有利汇率等外因,并坦言距离彻底摆脱加布里埃尔(Gabrielle)热带气旋的阴影“可能还需要十年”。
AI与自动化成行业分水岭
在激烈的竞争中,头部企业的杀手锏在于科技赋能。以 Taylor Corp Apple 为例,其在2023年气旋摧毁包装厂后重建了高度自动化设施,如今其位于纳皮尔(Napier)的包装厂每天可处理12000至14000箱苹果,即每分钟处理约3000个。在吨数翻倍的同时,其用工人数仍维持在400人左右。
该公司第四代家族成员 Cameron Taylor 表示:“我们做到了用同样规模的员工处理成倍增长的果品。”
由于劳动力成本占农场前端资本支出的60~70%,新西兰初级产业部(MPI)首席转型官 Chris Kerr 将自动化称为行业增长目标的“绝对核心”。小型果农无力承担能够为每颗苹果拍照500次的智能化分拣线,而大企业则别无选择——规模化与智能化,已成为新西兰苹果业跨越周期、冲刺2035年20亿新西兰元(约73.4亿元)可持续发展目标的核心引擎。